Propuesta de reforma fiscal 2027: lo que toda PYME en RESICO o Régimen General debe conocer
Cada año llega el Paquete Económico y con él una ola de titulares que suenan alarmantes, pero no todas las medidas te aplicarían.
ATENCIÓN
Lo que vas a leer es, por ahora, una iniciativa presentada por el Ejecutivo ante el Congreso para 2027 — todavía no es ley, puede aprobarse, modificarse o no aprobarse. Aquí te explicamos las dos medidas que, de aprobarse, impactarían directamente a las PYMEs (Persona Física o Persona Moral) en RESICO (Régimen Simplificado de Confianza) o Régimen General.
¿Qué es el mecanismo de control a las deducciones?
¿A quién aplicaría?
Esta medida está pensada para personas morales del régimen general de ley residentes en México con ingresos acumulables superiores a $50 millones de pesos, siempre que determinen utilidad fiscal en el ejercicio.
Si tu empresa está por debajo de ese umbral, de aprobarse la reforma tal como está planteada, esta medida no te aplicaría, sin importar qué tan altas sean tus deducciones.
¿Cómo funciona?
Hay dos escenarios según qué tan altas sean sus deducciones respecto a sus ingresos:
- Escenario A — Deducciones iguales o mayores al 96.67% de los ingresos acumulables: El tope de deducciones autorizadas se fija en 96.67%. El resto de la deducción se pierde para efectos de ISR del ejercicio.
- Escenario B — Deducciones menores al 96.67% de los ingresos acumulables: El tope se relaja a 99% — para empresas con un margen de utilidad más sano, este tope prácticamente no se siente, porque de todas formas no llegan a ese nivel de gasto.
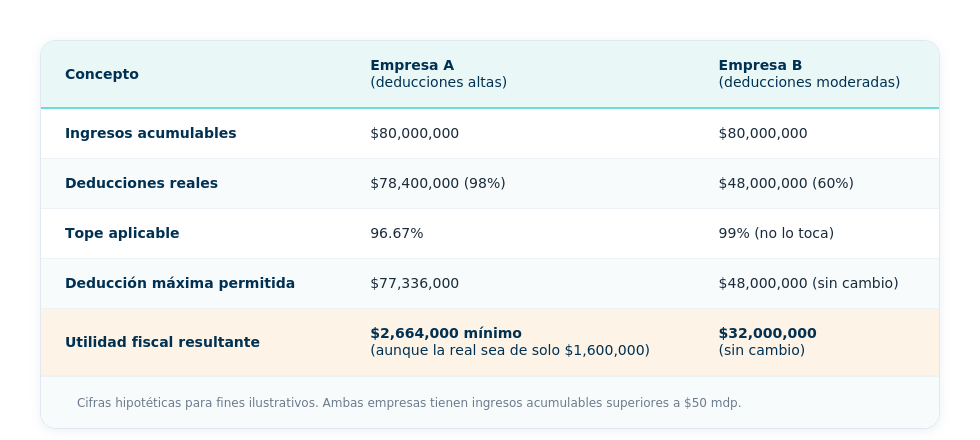
La Empresa A termina pagando ISR sobre una utilidad fiscal mayor a su utilidad real. La Empresa B, con un margen más amplio, ni siquiera nota el cambio.
¿Qué cambia en el uso de pérdidas fiscales?
Para las empresas con ingresos acumulables mayores a $50 mdp, también se hace la propuesta de un ajuste al uso de pérdidas de ejercicios anteriores:
- Nuevo tope: solo se puede aplicar la pérdida fiscal hasta el 50% de la utilidad fiscal del ejercicio en curso.
- A cambio, un alivio: el plazo para usar esas pérdidas se amplía de 10 a 20 años.
¿Qué apoyos y simplificación propone la reforma para RESICO?
¿A quién aplica?
Personas físicas y morales que tributan o pueden tributar en RESICO, según un corte de ingresos — aquí el corte te abre la puerta, no te restringe deducciones.
¿Cuáles son los 5 cambios que se proponen?
a) Umbrales de ingreso más altos
- Personas físicas: de $3.5 millones a $5 millones de pesos anuales.
- Personas morales: de $35 millones a $50 millones de pesos anuales.
b) Una oportunidad nueva de elegir Hoy, si una persona moral cumple el requisito de ingresos, tributar en RESICO es obligatorio. La propuesta cambia esto para que sea opcional — es decir, aunque tu empresa cumpla el requisito de ingresos, podrás elegir si te conviene más quedarte en Régimen General.
c) Tasas de depreciación más rápidas Se anuncia un aumento en las tasas de depreciación de activos fijos. Los porcentajes específicos por tipo de activo aún no se especifican en la propuesta.
d) Opción de pagar IVA a una tasa fija del 7%
- En lugar del cálculo tradicional de IVA, se podrá pagar mensualmente el 7% sobre el total de lo efectivamente cobrado, sin poder acreditar el IVA que te trasladaron tus proveedores por compras o inversiones.
- Esta opción aplica tanto a personas físicas como morales de RESICO.
- Un dato importante: esta opción no es una reforma permanente a la Ley del IVA, sino una facilidad administrativa que se incluye cada año en la Ley de Ingresos — es decir, depende de que se renueve año con año.
e) Monto exento ampliado para el sector primario, eres persona y te dedicas exclusivamente a actividades agrícolas, ganaderas, silvícolas o pesqueras, el monto exento de tus ingresos sube de $900,000 a $1,000,000 de pesos anuales.
¿Y las demás reformas del paquete?
Además de estos dos puntos, la propuesta de reforma fiscal 2027 trae otros cambios que también es importante que conozcas, aunque son más técnicos y aplicarían a perfiles específicos — la mayoría no tocaría directamente a una PYME en RESICO o Régimen General:
- Grupos corporativos: se elimina el régimen opcional para grupos de sociedades, con cobro íntegro del impuesto que tenían diferido.
- Empresas con deuda o financiamiento fuerte: se reduce el tope de deducción de intereses netos, de 30% a 20% de la utilidad fiscal ajustada.
- Pagos al extranjero y anticipos: se ajusta el momento en que se puede deducir un pago realizado a un proveedor en el extranjero o un anticipo, para que coincida con el momento real en que se recibe el servicio o se usa el bien.
- Reparto de dividendos (CUFIN) y capitalización de deuda (CUCA): se precisan ajustes técnicos en el cálculo de estas cuentas, que impactan principalmente a empresas con estructuras corporativas más complejas.
- Transporte de carga y pasaje: se focaliza el estímulo fiscal por uso de autopistas de cuota, limitándolo a empresas con ingresos anuales menores a 250 millones de pesos dedicadas exclusivamente a esa actividad.
- Capital en el extranjero: se abre un nuevo programa de repatriación de capitales con una tasa preferencial de ISR, si el dinero se reinvierte en el país.
- Empresas que buscan salir a Bolsa: se otorga un estímulo fiscal a la ganancia obtenida en una Oferta Pública Inicial (OPI).
Si tu empresa está en alguno de estos escenarios, tu equipo contable ya debe tenerlo mapeado. Pero si eres una PYME —persona física o persona moral— en RESICO o Régimen General "de a pie", los dos cambios que sí te tocan de lleno son los que ya desglosamos arriba.
Conclusión
Estas son las propuestas que se discuten para 2027 — un horizonte hacia el que vale la pena mirar y empezar a suponer qué pasaría con tu negocio, aunque todavía no sea una certeza.
Nota hacia dónde se inclina la fiscalización en esta propuesta: el mecanismo de control de deducciones y pérdidas fiscales está dirigido exclusivamente a personas morales — no hay una medida equivalente para personas físicas.
Del lado de las personas físicas, al menos en RESICO, lo que encontramos son solo beneficios:
- umbrales más altos,
- la opción del IVA simplificado y
- un monto exento ampliado para el sector primario,
Es un patrón que conviene que tengas presente al decidir cómo tributar: el vehículo que elijas para tu negocio —persona física en RESICO, persona física con actividad empresarial en Régimen General, persona moral en RESICO, o persona moral en Régimen General—
En Contadores Mismo Lenguaje no vemos estos cambios como una amenaza, sino como una oportunidad para optimizar tus impuestos.
¿Quieres apoyo en tu gestión contable?
Contáctanos — hablemos en el mismo lenguaje que tu empresa necesita.